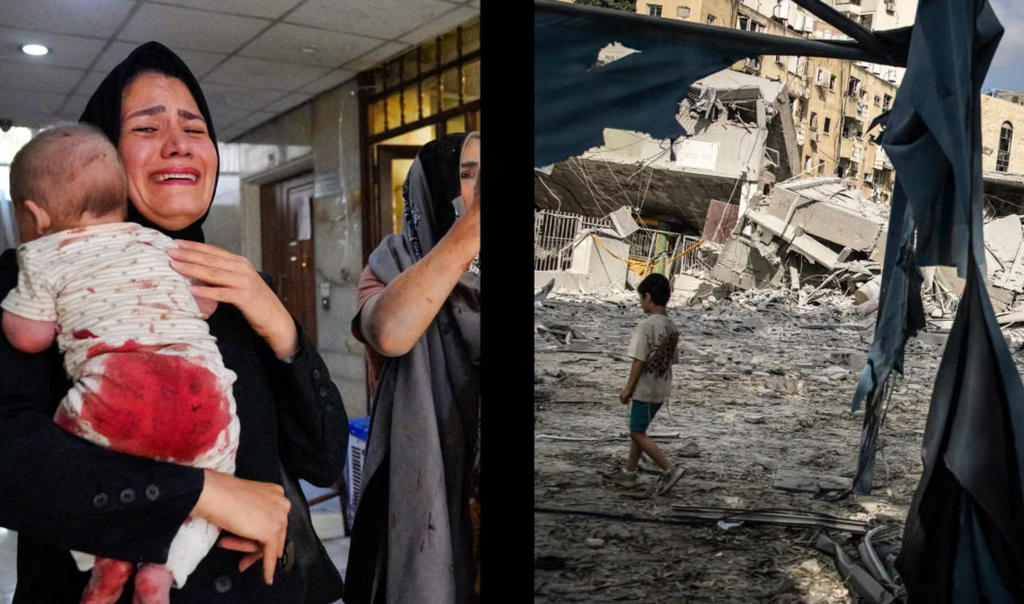
La poursuite de la guerre en Iran commence déjà à avoir des répercussions sur l’économie mondiale, européenne et, bien sûr, belge. Après 22 mois de mobilisation sociale contre le gouvernement de l’Arizona en réaction aux coupes budgétaires et aux mesures d’austérité, les conséquences à long terme de la guerre vont entraîner une nouvelle intensification de la lutte des classes.
Au début de l’été, l’administration américaine a annoncé avoir remporté la victoire grâce à la promesse iranienne de rouvrir le détroit d’Ormuz. Un détroit qui, rappelons-le, était déjà ouvert avant que les États-Unis et Israël ne lancent leur attaque contre l’Iran. Mais ce genre de détail ne semble manifestement pas préoccuper Donald Trump. Depuis lors, nous assistons à une situation digne d’une opérette où les négociations au Pakistan sont tantôt au bord de l’effondrement, tantôt présentées comme étant sur le point d’aboutir à un accord. La réalité, elle, est plus simple : le détroit reste, fondamentalement, fermé, tandis qu’une véritable guerre de propagande fait rage entre l’Iran et les États-Unis autour du volume quotidien de pétrole brut qui y transite. Indépendamment du volume réel concerné, l’essentiel est ailleurs : cette forte réduction du trafic a des répercussions sur l’économie mondiale et contribue à faire grimper les prix dans toute une série de secteurs. Et cet impact commence désormais à se faire déjà bien sentir jusque chez nous.
Le 20 août, l’Iran a averti que si les États-Unis poursuivaient leurs bombardements, il riposterait contre les alliés américains et les membres de l’OTAN. Il s’agit là d’une menace directe pour les économies de l’Union européenne, mais aussi pour le pays qui accueille le siège de cette organisation. Début mars, sans que l’espace aérien chypriote ne soit officiellement fermé, la présence d’un seul drone a suffi à en perturber de facto le fonctionnement, avec des vols déroutés et des réunions européennes reportées.
Si l’Iran ripostait à une attaque américaine ou israélienne contre un État membre de l’UE ou de l’OTAN, les conséquences pour l’économie se feraient rapidement sentir : perturbation des chaînes d’approvisionnement, détournement des routes commerciales, hausse des coûts de transport et de livraison des marchandises. Autant de facteurs qui pourraient provoquer un nouveau pic inflationniste.
Jusqu’à présent, l’inflation est globalement maîtrisée, du moins en termes relatifs puisqu’elle s’élève à 2,9 % dans la zone euro et à 3,5 % en Belgique. Mais cette situation demeure fragile, d’autant que l’inflation repart à la hausse. Une nouvelle poussée des prix pousserait de nombreux gouvernements à adopter des mesures anti-inflationnistes, qui constituent souvent le chemin le plus court vers davantage d’austérité. Compte tenu des dix-huit derniers mois, une telle évolution va à nouveau radicaliser les catégories de population qui subissent déjà le plus fortement les conséquences de ces politiques : enseignants, agents des CPAS, pompiers, fonctionnaires, etc.
La croissance économique de la zone euro devrait s’établir à 0,9 % en 2026, mais cette prévision dépendra en grande partie de la capacité de l’économie à connaître un automne favorable. L’une des raisons pour lesquelles l’économie européenne reste atone réside dans l’augmentation considérable de l’épargne des ménages. Dans 80 % des pays européens, les ménages épargnent davantage qu’avant la pandémie. La population cherche à se constituer une réserve en prévision d’un éventuel choc économique, ce qui, en retour, affaiblit la consommation intérieure. Mais il est difficile de ne pas constater qu’au cours des six dernières années, la plupart des ménages en Europe et en Belgique ont connu des difficultés croissantes : la pandémie du COVID-19, la première crise énergétique en 2021 liée à la reprise économique mondiale et aux tensions sur l’approvisionnement en gaz, cette dernière fortement aggravée par la guerre en Ukraine. Ensuite, la deuxième crise énergétique due à la guerre en Iran et les conséquences socio-économiques de l’austérité. Dans ce contexte, il devient particulièrement difficile pour les entreprises de dégager les ressources nécessaires à l’investissement privé.
Tout cela intervient dans un contexte où le marché du travail semble, en apparence, relativement bien se porter. Dans de nombreux pays européens, le chômage reste relativement faible, notamment en Allemagne (4,0 %), en Pologne (3,2 %) et aux Pays-Bas (3,8 %). Mais derrière ces chiffres se cache une réalité beaucoup moins rassurante : une part croissante de ces emplois est précaire, moins bien rémunérée et offre des conditions de travail dégradées.
En Allemagne, plus de 175 000 emplois industriels bien rémunérés ont ainsi été supprimés en 2025 et remplacés, dans de nombreux cas, par des emplois de moindre qualité. Cette tendance se poursuit et ses répercussions se font sentir jusque sur le marché du travail belge, fortement dépendant de l’industrie allemande. Si elle se confirme, nous allons assister à une détérioration générale de la qualité de l’emploi, avec des conséquences directes sur le pouvoir d’achat et, par conséquent, sur l’économie dans son ensemble, cela sans même prendre en compte ce qui pourrait se produire en cas d’escalade avec l’Iran ou d’un autre incident majeur.
Le prix du baril de pétrole stagne dangereusement autour de 100 dollars (au moment de la rédaction, 94,51 dollars pour le pétrole Brent et 87,23 dollars pour le pétrole brut WTI). Et l’Iran n’est pas le seul facteur à prendre en compte : les frappes de drones ukrainiens contre les raffineries russes perturbent également l’offre et contribuent aux tensions sur les marchés pétroliers.
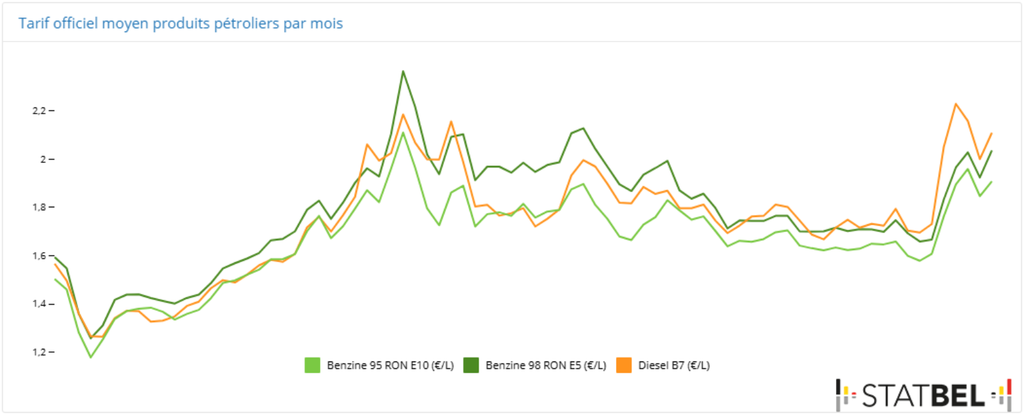
En Belgique, la hausse des prix du pétrole se répercute directement sur les prix à la pompe, avec un litre d’essence 95E qui n’est pas descendu en dessous de 1,700 euro/L depuis le 29 juin 2026. Tous ces facteurs pèsent sur l’économie et réduisent la marge de manœuvre des gouvernements dont la réponse risque une nouvelle fois d’être la même : coupes budgétaires, austérité et, au bout du compte, de nouvelles attaques contre le niveau de vie de la classe ouvrière.
Comment y faire face ?
Les vingt-deux derniers mois ont montré l’existence d’un immense potentiel de mobilisation et de lutte des classes. Une mobilisation maintenue dans la durée aurait pu acculer le gouvernement au pied du mur. Mais les appels constants des dirigeants syndicaux au dialogue et au compromis, combinés à l’absence d’une direction alternative et de toute véritable opposition de la part de la gauche traditionnelle, ont laissé le mouvement sans stratégie ni perspective claires.
Pour les communistes révolutionnaires, il est indispensable de comprendre les tendances et les répercussions de l’économie mondiale dans notre travail quotidien. Non pas pour nous lamenter sur les méfaits du capitalisme, mais pour nous armer politiquement et organisationnellement, afin d’expliquer que ce système a fait son temps et qu’il ne peut qu’engendrer la souffrance des travailleurs et la destruction de la planète. Il n’y a aucun dialogue possible avec les capitalistes et leurs représentants politiques, qui exigent sacrifice après sacrifice. En ce sens, les guerres et la crise actuelle contribuent à ouvrir les yeux d’une génération entière.
Nous devons l’organiser au plus vite afin d’apporter une réponse révolutionnaire aux conséquences économiques auxquelles nous sommes confrontés, plutôt que de nous contenter de déplorer l’injustice du système. Nous ne devons pas nous contenter de combattre ses conséquences : nous devons nous organiser pour le renverser.